Consultanta
Audit


Consulting Jobs
Cumpanasu Partners is looking for talented versatile attorneys

Cumpanasu Partners is currently expanding its cons...
CUMPANASU INSOLVENCY recruteaza Practician in Insolventa

CUMPANASU INSOLVENCY recruteaza Practician in Inso...
CUMPANASU PARTNERS recruteaza Middle Level Lawyer
CUMPANASU PARTNERS recruteaza Middle Level Lawyer ...
CUMPANASU PARTNERS recruteaza Middle Level Lawyer
CUMPANASU PARTNERS recruteaza Middle Level Lawyer ...
Cumpanasu Partners is looking for experienced lawyers
Cumpanasu Partners is looking for lawyers experien...
PwC Romania lanseaza aplicatia de recrutare HireVue pentru a facilita procesul de selectie a candidatilor pentru pozitiile de juniori

PwC Romania lanseaza aplicatia de recrutare online...
Reff & Asociatii isi deschide portile pentru viitorii profesionisti

Reff si Asociatii SCA, societatea de avocati repre...
Bulboaca & Asociatii angajeaza un avocat colaborator in litigii si in domeniul bancar

PROFIL CANDIDAT: Bulboaca si Asociatii angajeaza ...
Duncea Stefanescu is recruiting experienced lawyer and junior lawyer

Experienced Lawyer, Advisory Requirements- full...


Premium Brands
Mihai Marcu, Presedinte: “MedLife acopera toate zonele de activitate medicala”

Dle Presedinte Mihail Marcu, cum se prezinta in 2012 business-ul MedLife? La ce nivel s-a ajuns din punct de vedere financiar, tehnic, logistic, uman? In prezent, MedLife isi desfasoara activitatea...
Michael Schmidt, Presedinte Automobile Bavaria Group: "Nu vrem sa ne cumparam cota de piata, ci punem pret pe relatia cu clientul"

Interviu cu Michael Schmidt, Presedinte Automobile Bavaria Group Dle Presedinte Michael Schmidt, cine isi cumpara BMW in Romania? Un mic "portret robot" al celor care prefera aceasta marca.Conducat...
Radisson Blu – definitia luxului

Simtind pulsul capitalei, in inima orasului, Radisson Blu Hotel din Bucuresti este locul la care, tot mai des in ultima vreme cand se vrea a se organiza o intalnire de afaceri, un pranz, o cina sau ...
Bento Box - Un pranz rapid si complet, servit intr-un mod specific japonez

Restaurantul Benihana din incinta hotelului Howard Johnson are placerea sa prezinte cel mai nou concept al sau - Bento Box. Acesta vine in intampinarea persoanelor foarte ocupate, care nu au timp sa...
Noul Porsche Boxster vine in Romania din luna aprilie

Programat sa isi faca aparitia in martie pe podiumul elvetian al Salonului Auto de la Geneva, noua generatie Boxster este prezentata deja intr-un comunicat oficial. Porsche a prezentat a t...


Testimoniale
"In ceea ce priveste catalogul si portalul anuaruldeconsultanta.ro, apreciez in mod deosebit aparitia acestor produse media targetate care ne lipseau si care reusesc o monitorizare eficace si obiectiva a societatilor de profil din tara."
Avocat Ovidiu Pop, Partener Badita & Pop
"Nu putem decat sa ne bucuram sincer de succesul repurtat de publicatia si site-ul pe care cu atata minunata competenta le conduceti. Suntem onorati sa ne numaram printre colaboratorii dvs si va dorim sa cresteti constant pe aceasta piata atat de competitiva."
Raluca PUTUREANU, Marketing Specialist ROMINVENT S.A.
Avem 305 vizitatori și nici un membru online


Navigarea cerintelor de reglementare: conditiile suspensive in tranzactiile de achizitii din sectorul bancar
 Introducere – o tranzactie, trei autoritati de supraveghere
Perioada dintre semnarea unui contract de achizitie a unei banci din Romania (signing) si nasterea obligatiilor contractuale reciproce ale partilor de a vinde, respectiv de a cumpara actiunile care fac obiectul contractului, definita contractual ca finalizarea tranzactiei (closing) este marcata de necesitatea parcurgerii, in paralel, a mai multor proceduri de autorizare in fata autoritatilor de supraveghere.
In functie de structura tranzactiei si de valoarea acesteia, procedurile pot include, de regula, notificarea unei concentrari economice catre Consiliul Concurentei sau Comisia Europeana, depunerea unei notificari in cadrul procedurii de examinare a investitiilor straine directe (FDI), precum si notificarea prealabila a Bancii Nationale a Romaniei privind achizitia propusa a unei participatii calificate sau majorarea detinerea calificata peste pragurile reglementate. In cazul tranzactiilor transfrontaliere, fiecare dintre aceste proceduri poate presupune, la randul sau, notificari in mai multe jurisdictii.
Desi fiecare procedura este guvernata de propriile cerinte privind informatiile care trebuie furnizate, propriile termene si propriile mecanisme de evaluare, autoritatile dispun adesea de prerogative extinse de cooperare si schimb de informatii. Transmiterea unor informatii necorelate, furnizarea unor date contradictorii sau lipsa unei coordonari eficiente in furnizarea raspunsurilor la solicitarile de informatii pot genera intarzieri si pot atrage un nivel suplimentar de evaluare din partea autoritatilor. Prin urmare, gestionarea acestor notificari ca parte a unui flux de lucru unic si coordonat, si nu ca o serie de proceduri independente, atat la nivel national, cat si transfrontalier, este esentiala pentru respectarea calendarului tranzactiei.
In termeni contractuali, fiecare aprobare constituie o conditie suspensiva a contractului de vanzare de actiuni (SPA), de la care, in general, partile nu pot deroga. Procesul seamana cu problema celor trei corpuri: fiecare dintre cele trei proceduri de autorizare influenteaza in mod diferit calendarul tranzactiei, insa interactiunile dintre acestea – cerintele comune de informatii, perioadele de examinare care se suprapun si schimburile coordonate de informatii intre autoritati – sunt cele care determina, in cele din urma, daca va fi respectat termenul avut in vedere in contract. Mentinerea tranzactiei in grafic presupune intelegerea conditiilor in care fiecare dintre aceste proceduri trebuie parcursa, a conduitei permise a partilor cat timp exista conditii suspensive neindeplinite, precum si a modului in care aceste proceduri interactioneaza intre ele si cu data-limita stabilita in contract pentru finalizarea tranzactiei (long-stop date).
Conduita partilor in perioada interimara – o disciplina aplicabila tuturor procedurilor de autorizare
Un aspect important de retinut: riscul de gun-jumping in perioada interimara nu este specific exclusiv controlului concentrarilor economice. Acesta exista atat timp cat finalizarea tranzactiei este conditionata din punct de vedere juridic de obtinerea unei aprobari. In contextul unei achizitii bancare, fiecare dintre cele trei proceduri – controlul concentrarilor economice, examinarea investitiilor straine directe si notificarea achizitiei propuse – implica propriile restrictii de tip standstill, care impiedica finalizarea tranzactiei sau exercitarea controlului inainte de obtinerea aprobarii corespunzatoare. Prin urmare, riscul de gun-jumping nu dispare odata cu obtinerea primei [aprobari].
Dincolo de jargonul teatral, restrictia gun-jumping inseamna, in esenta, ca tranzactia nu trebuie implementata inainte de obtinerea tuturor aprobarilor necesare. Aceasta nu inseamna insa ca partile trebuie sa isi suspende orice activitate pana la momentul finalizarii tranzactiei. Ceea ce impune legislatia concurentei este ca activitatile sa ramana circumscrise unor masuri preparatorii, fara a evolua catre implementarea obiectului contractului sau catre coordonarea conduitei unor intreprinderi care raman concurenti independenti pana la finalizarea tranzactiei. In acest context, se impune monitorizarea distincta a doua riscuri:
• Implementarea prematura a tranzactiei – adoptarea unor masuri, fie formale, fie de facto, care echivaleaza cu o dobandire anticipata a controlului. Criteriul relevant nu este daca masura respectiva are legatura cu tranzactia sau prezinta o importanta comerciala, ci daca aceasta are o legatura functionala cu dobandirea controlului. Drepturile de veto asupra deciziilor curente de afaceri, implicarea in numirea membrilor conducerii sau in stabilirea preturilor ori accesul la sisteme operationale in timp real au fost considerate in jurisprudenta ca depasind aceasta limita – inclusiv in situatiile in care cumparatorul doar detinea astfel de drepturi contractuale, fara a le exercita in mod formal.
• Schimbul prematur de informatii – divulgarea unor informatii sensibile din punct de vedere concurential care depasesc ceea ce este strict necesar pentru pregatirea tranzactiei. Cumparatorul poate evita in totalitate primul risc, dar se poate expune celui de-al doilea prin simpla solicitare a unor informatii operationale mai detaliate decat este necesar, in special in afara unui mecanism structurat de tip clean team, absenta unor astfel de masuri de protectie fiind tratata in practica autoritatilor de concurenta ca un factor agravant, si nu ca o simpla neregularitate tehnica.
Printre activitatile care, de regula, se mentin in limitele permise se numara planificarea structurii de guvernanta pentru prima zi de la finalizarea tranzactiei (Day 1), testarea compatibilitatii sistemelor IT pe baza unor date anonimizate sau fictive, maparea proceselor necesare asigurarii continuitatii operationale, planificarea integrarii personalului si alinierea raportarilor financiare.
Regulile de urmat pentru ca activitatile pregatitoare sa se desfasoare in conformitate cu cerintele legislatiei concurentei sunt, in prezent, relativ bine conturate:
• Constituirea unui mecanism de tip clean team – fara implicarea personalului care are atributii in activitatile comerciale ale cumparatorului.
• Clasificarea informatiilor in functie de nivelul de sensibilitate – informatiile privind preturile, clientii si strategia comerciala trebuie supuse unor cerinte de protectie semnificativ mai stricte decat documentatia privind guvernanta corporativa.
• Aplicarea stricta a principiului accesului pe baza necesitatii de a cunoaste (need-to-know) – pentru orice informatie transmisa in afara echipei de tip clean team.
• Testarea necesitatii si proportionalitatii solicitarilor de informatii – inainte de transmiterea unei solicitari de informatii catre cealalta parte, este necesara implicarea echipei juridice pentru a adresa urmatoarele intrebari - Informatiile respective sunt indispensabile pentru pregatirea activitatilor aferente primei zile de la finalizarea tranzactiei (Day 1 readiness)? Exista o modalitate alternativa, mai putin sensibila din perspectiva dreptului concurentei, de a obtine informatiile necesare? Poate fi amanata solicitarea pana dupa finalizarea tranzactiei?
• Documentarea sedintelor si stabilirea in prealabil a agendelor acestora.
• Organizarea periodica a sesiunilor de instruire, astfel incat intrebarile privind informatiile care pot fi solicitate sa nu devina probleme juridice care trebuie clarificate in timp real, in cursul negocierilor.
 Controlul concentrarilor economice
Notificarea si obligatia de standstill
Procedura de control al concentrarilor economice incepe odata cu depunerea notificarii la Consiliul Concurentei, in cazul tranzactiilor care nu intra in sfera de competenta a Comisiei Europene. Din momentul notificarii (si, in esenta, inca de la semnarea contractului), obligatia de standstill impiedica partile sa implementeze concentrarea economica inainte de obtinerea autorizarii. Respectarea regulilor privind conduita partilor in perioada interimara, prezentate mai sus, permite cumparatorului sa pregateasca finalizarea tranzactiei fara a incalca aceasta obligatie.
Calendarul procedurii de examinare si solicitarile de informatii
Procedura de examinare a concentrarii economice se desfasoara in mai multe etape si poate presupune transmiterea unor solicitari de informatii, care suspenda si prelungesc termenele legale de examinare. Echipele implicate in tranzactie trebuie sa se astepte ca aceste solicitari sa vizeze nu doar evaluarea efectelor concentrarii asupra concurentei, ci, din ce in ce mai frecvent, si conduita partilor pe parcursul perioadei de examinare. Acesta este un motiv suplimentar pentru care documentarea, de catre echipa clean team, a informatiilor partajate si a celor care nu au fost divulgate, precum si a justificarii aferente, prezinta valoare probatorie care depaseste simplul scop al asigurarii conformitatii.
Angajamente si prelungirea termenelor
In cazul in care tranzactia ridica probleme din perspectiva concurentei, procedura poate include un test in piata organizat de echipa de caz a Consiliul Concurentei, in urma caruia partile pot fi invitate sa propuna angajamente pentru eliminarea problemelor de concurenta identificate. Aceasta etapa are propriul calendar si propriile cerinte procedurale. Luarea in considerare a acestor posibile etape cu respectarea regulilor privind conduita partilor in perioada interimara este importanta: procedura angajamentelor poate genera, la randul sau, schimburi suplimentare de informatii cu autoritatea de concurenta si, indirect, presiuni suplimentare pentru accelerarea planificarii integrarii, dincolo de ceea ce permite obligatia de standstill.
Examinarea investitiilor straine directe
O achizitie in sectorul bancar din Romania poate necesita si depunerea unei notificari in vederea examinarii investitiei straine directe in temeiul OUG nr. 46/2022, in cazul in care tranzactia constituie o investitie notificabila potrivit regimului aplicabil de examinare a investitiilor straine, inclusiv prin raportare la pragul valoric al tranzactiei si la celelalte criterii prevazute de lege.
Din perspectiva dreptului concurentei, doua aspecte ale procedurii de examinare a investitiilor straine directe prezinta un interes deosebit. In primul rand, informatiile necesare pentru intocmirea notificarii FDI – inclusiv cele referitoare la structura actionariatului partilor, beneficiarii reali, modalitatile de finantare si activitatile societatii care urmeaza sa fie achizitionata in sectoare relevante pentru evaluarea investitiei – se suprapun in mare masura cu informatiile colectate in scopul notificarii concentrarii economice si al celorlalte proceduri. Gestionarea unitara a fluxurilor de informatii in cadrul diferitelor proceduri de autorizare si asigurarea faptului ca actualizarile comunicate unei autoritati sunt reflectate, dupa caz, si in documentatia transmisa celorlalte autoritati sunt, in general, mai eficiente decat tratarea fiecarei notificari ca demers independent.
In al doilea rand, OUG nr. 46/2022 instituie un regim suspensiv pentru investitiile care intra sub incidenta obligatiei de notificare, astfel ca este interzisa punerea in aplicare a acestora inainte de obtinerea autorizarii. Aceasta interdictie opereaza independent de obligatia de suspendare a implementarii concentrarii economice (standstill) prevazuta de legislatia in materia concurentei. Prin urmare, obtinerea autorizarii concentrarii economice nu permite implementarea tranzactiei cat timp procedura de examinare FDI este inca in curs, dupa cum nici obtinerea autorizarii FDI nu inlatura obligatia de respectare a regulilor privind suspendarea implementarii concentrarii economice pana la obtinerea autorizarii in materie de concurenta.
Notificarea catre BNR: procesul incepe cu mult inainte de depunerea notificarii
Spre deosebire de controlul concentrarilor economice sau de examinarea investitiilor straine directe, durata procedurii de evaluare a dobandirii sau majorarii participatiilor calificate de catre Banca Nationala a Romaniei adesea depinde de interactiunea cu autoritatea de supraveghere inainte de depunerea formala a notificarii (uneori chiar in timp ce negocierile privind SPA sunt inca in desfasurare). Aceasta coordonare prealabila este cu atat mai importanta atunci cand achizitorul potential face parte dintr-un grup cu o structura complexa, cand achizitia implica mecanisme de implementare sofisticate sau cand calendarul tranzactiei nu permite intarzieri procedurale.
Complexitatea rareori rezida in societatea care urmeaza a fi achizitionata (cel putin pana la momentul transpunerii in legislatia din Romania a prevederilor CRD VI). De cele mai multe ori, aceasta tine de achizitor. Identificarea intregului lant de detinere si control necesita mai multe informatii atunci cand exista societati holding intermediare, structuri complexe de grupuri internationale, mecanisme de control la nivel de grup sau alte forme de influenta indirecta. Acelasi lucru este valabil si in cazul acordurilor intre actionari care prevad exercitarea concertata a drepturilor de vot ori adoptarea unei politici comune. In egala masura, structurile de achizitie care implica schimburi de actiuni, oferte publice de preluare sau alte mecanisme atipice tind sa genereze intrebari care pot fi solutionate mult mai usor inainte de depunerea notificarii decat in cursul perioadei legale de evaluare. Daca SPA prevede un termen de finalizare ambitios sau un mecanism de ajustare a pretului care penalizeaza intarzierile, presiunea comerciala asupra partilor creste. In aceste situatii, alocarea unui interval suficient pentru discutiile prealabile cu autoritatea poate ajuta partile sa respecte conditiile comerciale convenite initial.
Acest demers este cu atat mai util cand achizitorul este el insusi o institutie financiara reglementata. Cadrul aplicabil evaluarii participatiilor calificate permite Bancii Nationale a Romaniei sa aplice principiul proportionalitatii la stabilirea informatiilor si documentelor care sa fie adecvate si relevante din perspectiva evaluarii prudentiale. Agrearea in prealabil a cuprinsului notificarii si a documentelor insotitoare si a masurii in care pot fi valorificate informatiile deja disponibile autoritatii in cadrul activitatii de supraveghere contribuie atat la evitarea unor notificari excesiv de ample, cat si la reducerea solicitarilor ulterioare de documente care nu aduc valoare adaugata evaluarii de fond.
Atunci cand achizitorul propune o noua componenta a organului de conducere sau numirea unor persoane in functii-cheie ale societatii-tinta, Banca Nationala a Romaniei evalueaza individual adecvarea fiecarui candidat (fit and proper). Prin urmare, procedura de evaluare prudentiala in cadrul notificarii nu se poate incheia inainte de finalizarea evaluarii adecvarii tuturor candidatilor propusi. CV-urile, certificatele de cazier judiciar si fiscal, declaratiile pe propria raspundere, informatiile relevante pentru evaluarea reputatiei, istoricului de supraveghere trebuie colectate, traduse, daca este necesar, si incluse in dosarul notificarii. Dificultatea practica este ca multe dintre aceste documente au perioade scurte de valabilitate si sunt emise de autoritati din mai multe jurisdictii. Identificarea din timp a candidatilor – demers adesea dificil cat timp tranzactia trebuie sa ramana confidentiala – si inceperea procesului de colectare a documentelor reprezinta conditii esentiale pentru depunerea notificarii in termen.
Un dosar complet nu inseamna neaparat inceperea termenului legal de evaluare, care incepe sa curga numai dupa ce Banca Nationala a Romaniei confirma primirea tuturor documentelor aferente notificarii. Orice intarziere in primirea acestei confirmari poate intarzia finalizarea tranzactiei. Prin urmare, obiectivul nu este doar depunerea notificarii, ci obtinerea confirmarii caracterului complet al dosarului cat mai curand posibil.
Aici intervine importanta unei pregatiri riguroase a notificarii. Notificarile privind achizitiile propuse presupun, de regula, documentatii voluminoase, care pot include sute sau chiar mii de pagini de acte constitutive, organigrame ale grupului, informatii financiare, declaratii si documente justificative. O lista clara a documentelor, referinte clare intre diverse documente si informatii si indicarea precisa a locului in care poate fi identificat fiecare document, fie in dosarul fizic, fie in documentatia transmisa electronic, reduc semnificativ riscul ca autoritatea sa solicite informatii deja furnizate, dar dificil de identificat.
La fel de importanta este mentinerea unui dialog activ cu echipa responsabila de dosar dupa depunerea notificarii. Clarificarile punctuale sau explicatiile suplimentare oferite pe cale informala pot evita solicitarile oficiale de informatii care urmaresc doar sa confirme ca dosarul este complet. In practica, un dialog prompt si transparent in aceasta etapa preliminara contribuie adesea la accelerarea emiterii confirmarii privind caracterul complet al dosarului si, implicit, la inceperea termenului de evaluare de 60 de zile lucratoare. Daca tranzactia trebuie finalizata pana la o data-limita sau daca pretul de achizitie se ajusteaza functie de perioada obtinerii aprobarilor de reglementare, obtinerea confirmarii chiar si cu cateva saptamani mai devreme poate aduce un avantaj comercial concret partilor.
Coordonarea procedurilor de autorizare
Dreptul concurentei nu impune partilor implicate in achizitia unei banci sa ramana inactive in legatura cu tranzactia, ci sa se pregateasca intr-un mod riguros. Aceasta presupune crearea unei echipe de tip clean team care sa functioneze dupa reguli clare, o delimitarea clara intre planificare si implementare, precum si gestionarea coordonata a fluxurilor de informatii transmise fiecarei autoritati care examineaza tranzactia, in limitele relevante pentru fiecare procedura.
Aplicata in mod consecvent atat in cadrul procedurii de control al concentrarilor economice, cat si al celei de examinare a investitiilor straine directe si coordonata cu evaluarea BNR, aceasta abordare disciplinata permite respectarea calendarului achizitiei si, intr-un cadru mai larg, indeplinirea coordonata a conditiilor de autorizare ale tranzactiei, astfel incat procedurile sa avanseze in acelasi ritm, fara sa se blocheze reciproc.
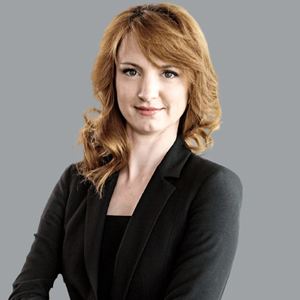
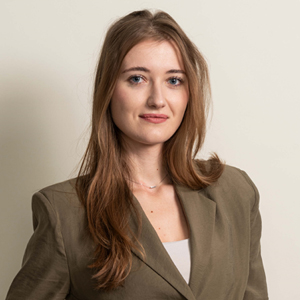
Autoare: Veronica Das Alexeev (foto stanga sus), Managing Attorney at Law si Teodora Burduja (foto dreapta), Attorney at Law, Schoenherr si Asociatii
Catalog

Abonare la newsletter